1. Tiền tệ và lòng tin
Vì sao con người cần tiền?
Hằng ngày, chúng ta sử dụng tiền gần như theo bản năng. Muốn mua một ổ bánh mì, ta đưa tiền cho người bán và nhận lại món hàng. Mọi thứ diễn ra đơn giản đến mức ít khi chúng ta dừng lại để tự hỏi: Vì sao một tờ giấy hay những con số trên màn hình điện thoại lại có thể đổi lấy đồ ăn, quần áo hay công sức của người khác?
Hãy tưởng tượng một thế giới chưa có tiền. Nếu bạn có một giỏ táo và muốn đổi lấy một chiếc bánh, bạn phải tìm được người vừa có bánh, vừa muốn nhận táo. Nếu người đó không thích táo, bạn phải tiếp tục tìm người khác. Việc trao đổi trực tiếp như vậy rất bất tiện.
Tiền ra đời như một cách giải quyết vấn đề đó. Thay vì phải tìm một người có đúng món đồ mình cần và muốn nhận đúng món đồ mình có, chúng ta có thể sử dụng một thứ mà nhiều người cùng chấp nhận.
Nhưng tiền không chỉ là giấy bạc hay kim loại. Bản chất của nó nằm ở khả năng được chấp nhận rộng rãi. Chúng ta tin rằng người khác sẽ chấp nhận số tiền mình đang cầm và có thể dùng nó để mua hàng hóa, dịch vụ trong tương lai.
Nói cách khác, tiền là công cụ giúp con người trao đổi giá trị, còn lòng tin là một phần quan trọng giúp công cụ đó hoạt động.
Tiền hiện đại hoạt động như thế nào?
Ngày nay, phần lớn tiền chúng ta sử dụng không tồn tại dưới dạng tiền mặt. Nó được ghi nhận bằng những con số trong hệ thống ngân hàng.
Khi bạn chuyển tiền cho một người bạn, không có một tờ tiền vật lý nào chạy từ tài khoản này sang tài khoản khác. Hệ thống thanh toán phối hợp với các ngân hàng liên quan để cập nhật số dư và ghi nhận giao dịch.
Ví dụ, bạn có $10 trong tài khoản và muốn chuyển $5 cho một người bạn.
- Bạn yêu cầu ngân hàng chuyển $5.
- Hệ thống kiểm tra và xử lý giao dịch theo các quy tắc liên quan.
- Số dư của bạn giảm $5, còn số dư của người nhận tăng $5.
Đằng sau quá trình tưởng chừng đơn giản ấy là một hệ thống gồm chính phủ, ngân hàng trung ương, ngân hàng thương mại, luật pháp và cơ sở hạ tầng thanh toán.
Chính phủ quy định đơn vị tiền tệ và xây dựng khuôn khổ pháp lý. Ngân hàng trung ương điều hành chính sách tiền tệ, hướng đến những mục tiêu như ổn định giá cả và duy trì sự ổn định của hệ thống tài chính. Các ngân hàng thương mại quản lý tài khoản, tiền gửi và nhiều hoạt động thanh toán hằng ngày.
Một điểm đáng chú ý là tiền không chỉ được tạo ra khi chính phủ in thêm tiền giấy. Trong hệ thống ngân hàng hiện đại, các ngân hàng thương mại cũng tạo ra tiền gửi khi cấp tín dụng. Hoạt động này chịu sự chi phối của quy định, chính sách tiền tệ, nhu cầu tín dụng và nhiều điều kiện khác.
Vì vậy, hệ thống tiền tệ hiện đại được duy trì bởi cả một mạng lưới thể chế và hoạt động kinh tế, chứ không chỉ bởi những tờ tiền đang lưu thông.
Lòng tin vào tiền được duy trì bằng gì?
Chúng ta chấp nhận tiền vì tin rằng những người khác cũng sẽ chấp nhận nó. Nhưng niềm tin đó không tự nhiên xuất hiện.
Nó được củng cố bởi nhiều yếu tố: pháp luật, chính sách tiền tệ, khả năng thu thuế của nhà nước, hoạt động của hệ thống ngân hàng, năng lực sản xuất của nền kinh tế và niềm tin của người dân.
Hãy tưởng tượng nếu một quốc gia rơi vào khủng hoảng nghiêm trọng, người dân mất niềm tin vào chính phủ, còn đồng tiền liên tục mất sức mua. Họ có thể tìm đến ngoại tệ hoặc những tài sản khác để bảo vệ giá trị của mình.
Điều này không có nghĩa chính phủ có thể tùy ý thay đổi giá trị tiền mà không chịu hậu quả. Các thể chế, chính sách và điều kiện kinh tế tạo ra những giới hạn thực tế. Tuy nhiên, lịch sử cho thấy niềm tin vào tiền tệ có thể suy yếu và sức mua của đồng tiền có thể giảm mạnh.
Nếu không cần một tổ chức trung tâm thì sao?
Hãy nhìn lại cách chúng ta sử dụng tiền hiện nay. Khi chuyển tiền qua ngân hàng, chúng ta dựa vào hệ thống ngân hàng và các tổ chức liên quan để ghi nhận, xác minh và xử lý giao dịch.
Vậy có cách nào để nhiều người cùng sử dụng một hệ thống tiền tệ mà không cần phụ thuộc hoàn toàn vào một tổ chức trung tâm để quản lý sổ giao dịch hay không?
Đó là một trong những câu hỏi quan trọng dẫn đến sự ra đời của Bitcoin.
Để hiểu vì sao ý tưởng này đặc biệt, hãy bắt đầu từ một tình huống rất nhỏ: năm người bạn và một cuốn sổ ghi chép tiền ăn vặt.
2. Câu chuyện năm người bạn và cuốn sổ giao dịch
Khi việc trao đổi đồ ăn trở nên bất tiện
An, Bình, Chi, Dũng và Hoa là năm người bạn thân. Cả nhóm còn nhỏ, chưa có nhiều tiền tiêu vặt, nhưng ngày nào cũng gặp nhau ở trường để ăn bánh, uống nước và trao đổi đồ ăn vặt.
Một hôm, An mang bánh quy đến trường nhưng lại muốn uống nước cam. Bình có nước cam nhưng muốn ăn bánh quy. Hai người nhận ra rằng họ có đúng thứ mà người kia cần, nên quyết định trao đổi.
Một giao dịch diễn ra như sau:
- An đưa bánh quy cho Bình.
- Bình đưa nước cam cho An.
Kết quả:
- An: Có nước cam, không còn bánh quy.
- Bình: Có bánh quy, không còn nước cam.
Cả hai đều nhận được thứ mình muốn mà không cần sử dụng tiền.
Nhưng vài ngày sau, việc trao đổi bắt đầu trở nên phức tạp hơn. Chi muốn lấy bánh của An nhưng hôm đó không có món gì phù hợp để đổi. Dũng lại muốn mua đồ ăn nhưng chưa có thứ mà người bán cần.
Cả nhóm nhận ra rằng nếu cứ phải tìm người muốn đổi đúng món đồ mình có, việc trao đổi sẽ rất bất tiện.
Thế là Hoa nảy ra một ý tưởng:
“Hay tụi mình tạo ra một loại tiền chung đi. Chỉ cần một cuốn sổ cái và cây bút là được. Mỗi đứa sẽ có một số tiền nhất định được ghi trong sổ. Ai có tiền thì dùng nó để mua đồ ăn của nhau, không cần phải đổi món này lấy món kia nữa. Mỗi khi có giao dịch, tụi mình chỉ cần ghi lại và cập nhật số tiền của người mua và người bán trong cuốn sổ này.”
Cả nhóm thấy hợp lý và quyết định thử nghiệm.
Cả nhóm tạo ra một loại tiền chung
Năm người thống nhất rằng mỗi người sẽ bắt đầu với $10 trong cuốn sổ cái.
Đây không phải tiền thật, cũng không được bảo đảm bởi một ngân hàng. Nó chỉ là những con số do cả nhóm quy ước và cùng chấp nhận sử dụng để mua bán đồ ăn vặt.
Một hôm, An muốn mua nước cam của Bình với giá $5.
Giao dịch diễn ra như sau:
- An yêu cầu chuyển $5 cho Bình để mua nước cam.
- Cả nhóm kiểm tra xem An có đủ tiền hay không.
- Nếu giao dịch hợp lệ, họ cập nhật số dư trong sổ.
Kết quả sau giao dịch:
- An: $5
- Bình: $15
- Chi: $10
- Dũng: $10
- Hoa: $10
An đã trả $5 và nhận nước cam. Bình nhận $5 và đưa nước cam cho An. Tổng số tiền trong sổ vẫn là $50; chỉ có số dư của hai người thay đổi.
Nhờ cuốn sổ này, cả nhóm có thể thực hiện nhiều giao dịch mà không cần trao đổi trực tiếp từng món đồ.
Cuốn sổ lúc này đóng vai trò ghi lại ai có bao nhiêu tiền và tiền đã được chuyển đi đâu.
Nhưng một vấn đề mới xuất hiện.
Ai là người giữ sổ?
Ban đầu, cả nhóm giao cho Hoa giữ cuốn sổ vì Hoa cẩn thận nhất. Mỗi khi có giao dịch, các bạn báo cho Hoa để cập nhật số dư.
Mọi chuyện khá thuận lợi, cho đến khi một câu hỏi xuất hiện: Nếu Hoa ghi sai thì sao?
Giả sử An nói rằng mình đã chuyển $5 cho Bình, nhưng Hoa không nhớ giao dịch đó. An khẳng định mình đã trả, còn Bình nói chưa nhận được tiền.
Ai đúng?
Một vấn đề nghiêm trọng hơn là nếu Hoa tự ý sửa số dư của mình từ $10 thành $100 thì sao? Những người còn lại có thể phát hiện ra không?
Cả nhóm nhận ra rằng cuốn sổ phụ thuộc quá nhiều vào một người. Nếu người giữ sổ ghi sai, gian lận hoặc không còn muốn tham gia, cả hệ thống sẽ gặp rắc rối.
Vì vậy, họ quyết định thay đổi cách làm.
Mỗi người giữ một bản sao
Thay vì để Hoa giữ cuốn sổ duy nhất, cả năm người đều giữ một bản sao giống nhau.
Khi An muốn chuyển $5 cho Bình, giao dịch được thông báo cho cả nhóm.
- An gửi yêu cầu chuyển $5 cho Bình.
- Mỗi người kiểm tra số dư của An và các quy tắc giao dịch đã thống nhất.
- Nếu giao dịch hợp lệ, cả nhóm cập nhật bản sao sổ của mình.
Bây giờ, Hoa không còn là người duy nhất ghi nhận giao dịch. Mọi người đều có thể kiểm tra và đối chiếu dữ liệu với nhau.
Nếu An chỉ còn $5 mà cố chuyển $10, giao dịch sẽ bị từ chối vì An không đủ số dư theo quy tắc của nhóm.
Nếu Hoa tự sửa sổ của mình để có thêm $90, bản sao của Hoa sẽ khác với những bản sao còn lại. Cả nhóm có thể phát hiện sự bất thường đó.
Một ý tưởng quan trọng đã xuất hiện: thay vì phải tin hoàn toàn vào một người giữ sổ, cả nhóm có thể cùng giữ dữ liệu và kiểm tra giao dịch theo những quy tắc chung.
Nếu có người gian lận thì sao?
Tuy nhiên, việc mỗi người giữ một bản sao vẫn chưa giải quyết được mọi vấn đề.
Hãy tưởng tượng An cố gắng chuyển cùng một khoản tiền cho cả Bình và Chi. Nếu cả hai giao dịch đều được ghi nhận, An sẽ tiêu cùng một khoản tiền hai lần.
Hoặc nếu Bình và Chi cùng đưa ra những bản ghi khác nhau, cả nhóm sẽ phải xác định bản ghi nào hợp lệ.
Họ cần thêm các quy tắc:
- Mỗi giao dịch phải được xác nhận bởi người có quyền sử dụng số tiền liên quan.
- Người gửi phải có đủ số dư.
- Một khoản tiền không thể được sử dụng hai lần.
- Mọi người phải thống nhất cách xác định bản ghi hợp lệ khi có mâu thuẫn.
Và nếu nhóm lớn lên từ năm người thành hàng triệu người xa lạ trên khắp thế giới thì sao? Họ không thể đơn giản ngồi lại với nhau để giải quyết từng tranh chấp.
Cả nhóm cần một cách để thống nhất những giao dịch nào được chấp nhận, đồng thời khiến việc sửa đổi lịch sử trở nên khó khăn hơn.
Mỗi lần mở sổ, cả nhóm ghi nhiều giao dịch cùng lúc
Hoa đề xuất rằng thay vì cập nhật sổ ngay sau từng giao dịch, cả nhóm sẽ gom nhiều giao dịch lại thành một đợt. Mỗi đợt được ghi thành một trang sổ mới.
Ví dụ, trong một khoảng thời gian, nhóm có ba giao dịch:
- An chuyển $5 cho Bình để mua nước cam.
- Chi chuyển $3 cho Dũng để mua bánh.
- Hoa chuyển $2 cho An để mua kẹo.
Cả nhóm kiểm tra các giao dịch rồi ghi chúng vào cùng một trang. Trang sổ này chứa nhiều giao dịch, chứ không chỉ một giao dịch duy nhất.
Sau khi trang sổ được chấp nhận, cả nhóm chuyển sang trang tiếp theo. Những giao dịch chưa được ghi sẽ tiếp tục chờ đợt sau.
Nhưng làm thế nào để mọi người biết trang sổ nào được chấp nhận, và làm sao ngăn một người tự ý ghi lại lịch sử?
Chiếc ổ khóa thông minh và cuộc thi tung xúc xắc
Cả nhóm quyết định rằng mỗi trang sổ sẽ có một cấu trúc chung.
Đầu trang ghi những thông tin như:
- Thời gian tạo trang.
- Số lượng giao dịch đang chờ.
- Kết quả của trang sổ trước.
- Một số thông tin khác theo quy ước của nhóm.
Để dễ hình dung, cả nhóm tưởng tượng rằng những thông tin này được tổng hợp thành một con số trung bình. Con số đó chỉ là cách đơn giản hóa trong câu chuyện, giúp họ có một thông tin đầu vào để thiết lập điều kiện cho trang sổ.
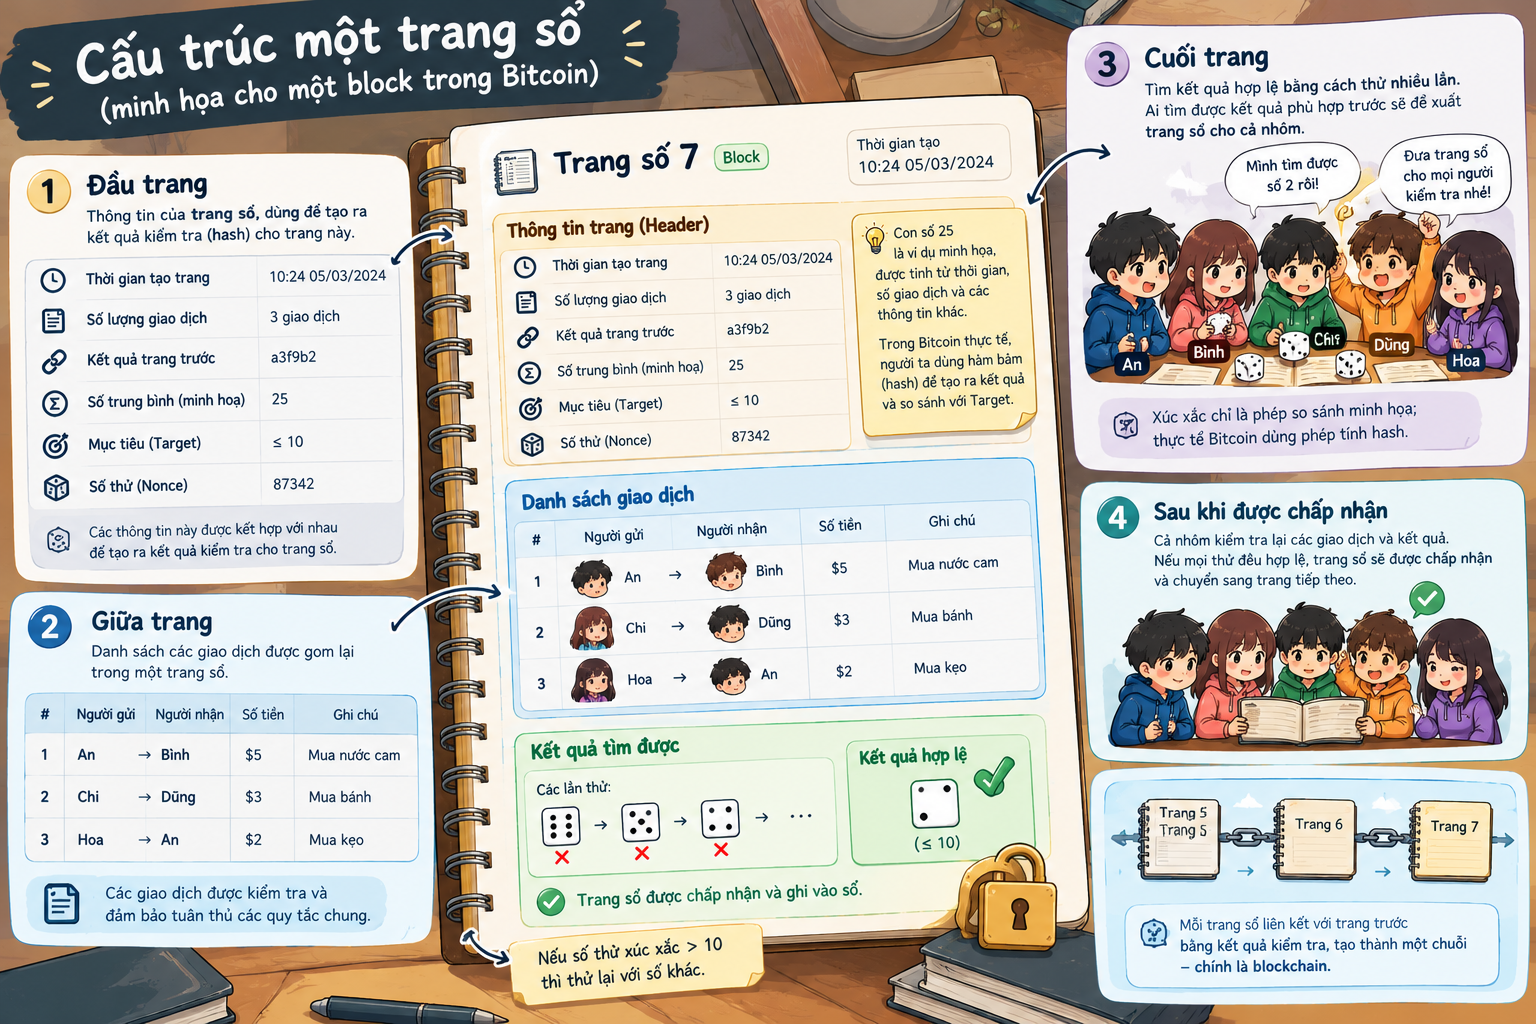
Cả nhóm còn có một chiếc ổ khóa thông minh. Muốn chốt trang sổ, mọi người phải tìm được một kết quả phù hợp với điều kiện của chiếc khóa.
Họ dùng xúc xắc để mô phỏng cuộc thi này.
Giả sử cả năm người đều tham gia. Mỗi người liên tục tung xúc xắc, cố gắng tìm kết quả đáp ứng điều kiện của ổ khóa.
- Cả nhóm thống nhất thông tin của trang sổ hiện tại.
- Mỗi người bắt đầu tung xúc xắc để tìm kết quả phù hợp.
- Ai tìm được kết quả hợp lệ trước sẽ đưa trang sổ của mình cho những người còn lại kiểm tra.
- Nếu trang sổ và kết quả đều hợp lệ, cả nhóm chấp nhận trang đó và cập nhật bản sao của mình.
Giả sử Bình tìm được kết quả phù hợp trước. Bình đưa trang sổ cho cả nhóm kiểm tra. Nếu mọi thứ đều đúng, trang sổ được chấp nhận và nhóm chuyển sang trang tiếp theo.
Bình không thể tự ý ghi bất cứ điều gì mình muốn. Bình chỉ là người đề xuất trang sổ; nội dung vẫn phải vượt qua bước kiểm tra của cả nhóm.
Trong câu chuyện, chiếc ổ khóa tượng trưng cho điều kiện mà một trang sổ phải đáp ứng. Xúc xắc tượng trưng cho việc thử đi thử lại để tìm kết quả phù hợp.
Nếu ai đó muốn sửa một trang sổ cũ, họ không chỉ phải thay đổi nội dung. Họ còn phải tìm lại kết quả phù hợp cho trang đã sửa và xử lý những liên kết với các trang phía sau. Việc đó khiến sửa đổi lịch sử trở nên khó khăn hơn.
Đây chính là mô hình giúp chúng ta hình dung những ý tưởng cốt lõi của Bitcoin: gom giao dịch, tìm kết quả hợp lệ, kiểm tra trang sổ và liên kết lịch sử.
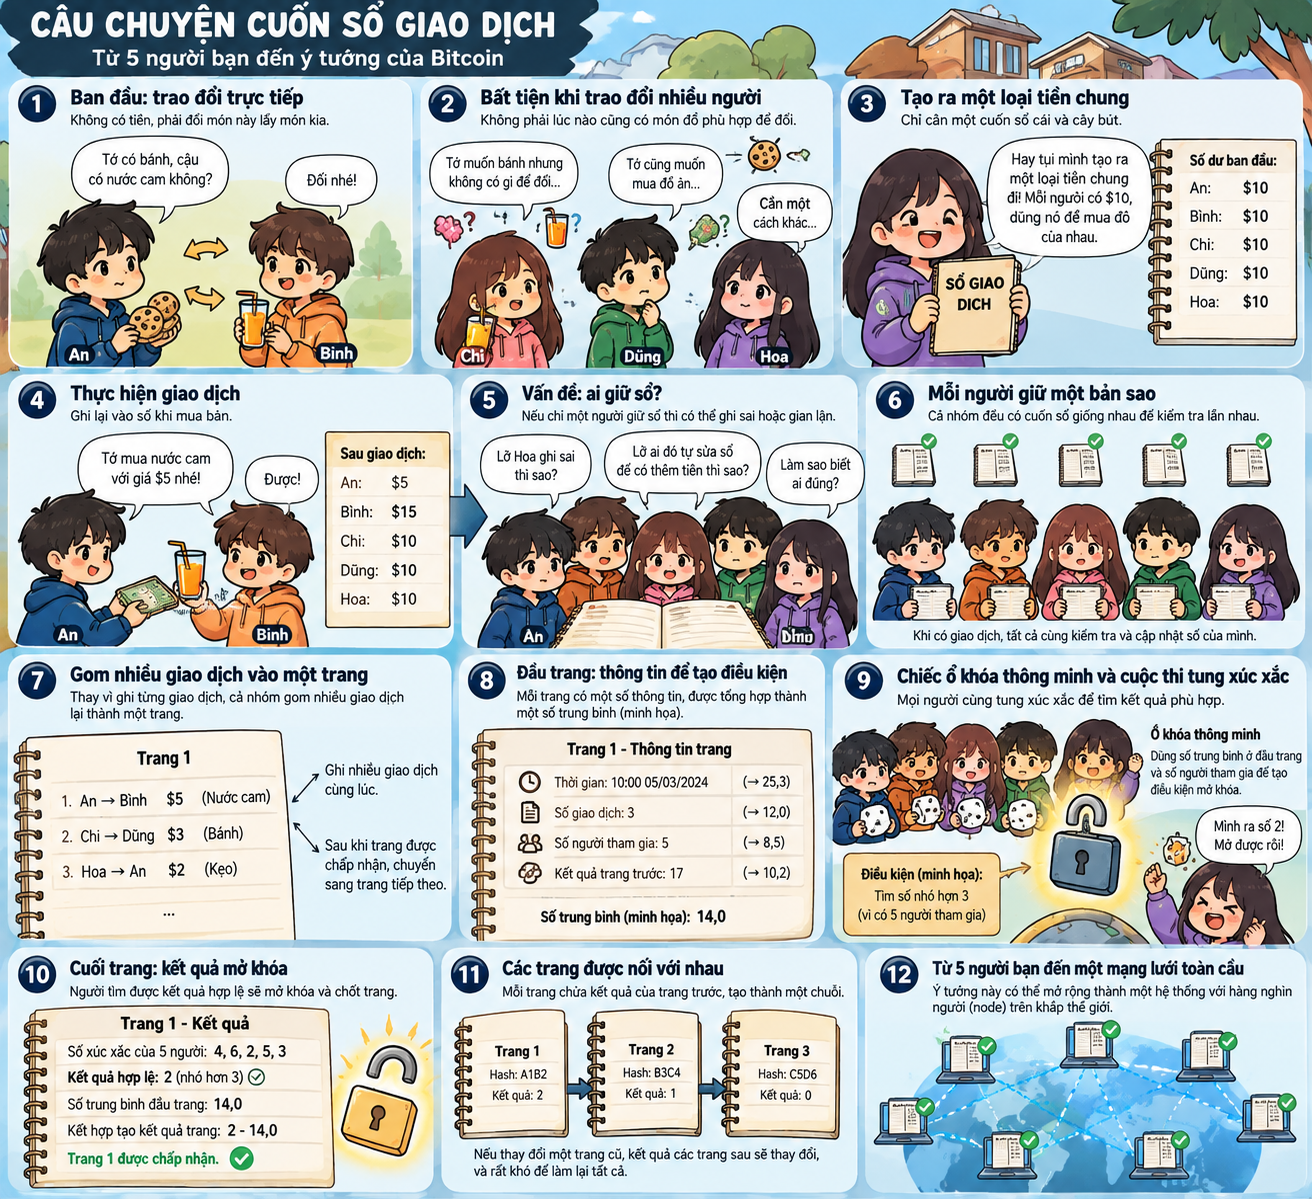
Tất nhiên, đây chỉ là một mô hình đơn giản. Bitcoin không dùng số trung bình hay xúc xắc thật. Trong thực tế, thợ đào liên tục thay đổi dữ liệu đầu vào để tính hash, còn các node kiểm tra block bằng những quy tắc chung của giao thức.
3. Từ cuốn sổ chung đến blockchain
Sổ cái và các bản sao
Trong tài chính, một cuốn sổ ghi lại số dư và giao dịch được gọi là ledger, hay sổ cái.
Bitcoin sử dụng một hệ thống dữ liệu công khai được tổ chức thành các khối và liên kết với nhau. Các máy tính tham gia mạng Bitcoin, gọi là node, có thể lưu trữ dữ liệu và kiểm tra giao dịch theo các quy tắc của hệ thống.
Các node trao đổi dữ liệu trực tiếp qua mạng ngang hàng (peer-to-peer). Không có một máy chủ trung tâm duy nhất phải xử lý toàn bộ giao dịch của mạng Bitcoin.
Điều này không có nghĩa mọi máy tính đều giữ mọi dữ liệu giống hệt nhau trong mọi thời điểm. Nhưng các node đầy đủ có thể tự xác minh block và giao dịch dựa trên quy tắc của Bitcoin, thay vì chỉ tin vào lời khẳng định của một người gửi.
Chữ ký số: Ai có quyền chuyển tiền?
Trong câu chuyện năm người bạn, An phải xác nhận rằng chính mình muốn chuyển $5 cho Bình.
Bitcoin cũng cần cách để chứng minh người gửi có quyền sử dụng số bitcoin liên quan đến giao dịch. Cách này sử dụng chữ ký số.
Người dùng có một khóa bí mật gọi là private key. Khóa này được sử dụng để tạo chữ ký cho giao dịch. Các node có thể kiểm tra chữ ký bằng thông tin công khai tương ứng mà không cần biết khóa bí mật.
Có thể hình dung chữ ký số như một dấu xác nhận đặc biệt: người khác có thể kiểm tra dấu đó có hợp lệ hay không mà không cần biết bí mật dùng để tạo ra nó.
Tuy nhiên, chữ ký hợp lệ chưa đủ để giao dịch được chấp nhận. Giao dịch còn phải tuân thủ những quy tắc khác, chẳng hạn số bitcoin được sử dụng chưa bị tiêu trước đó.
Blockchain: Những trang sổ được nối với nhau
Nếu sổ cái chỉ là một danh sách giao dịch, người ta có thể nghĩ đến việc sửa những trang cũ để thay đổi lịch sử.
Bitcoin làm cho việc đó khó hơn bằng cách tổ chức dữ liệu thành các block, hay khối.
Mỗi block chứa các giao dịch và thông tin liên kết với block trước thông qua hash của block trước đó.
Hash là giá trị được tạo ra từ dữ liệu bằng một hàm băm. Trong Bitcoin, hàm băm SHA-256 được sử dụng trong cơ chế Proof of Work. Có thể hình dung hash như một dấu vân tay của dữ liệu: khi dữ liệu đầu vào thay đổi, kết quả hash thường thay đổi theo cách khó dự đoán.
Vì các block được liên kết bằng hash, việc sửa một block cũ sẽ làm thay đổi hash của nó và phá vỡ liên kết với block tiếp theo. Muốn thay thế lịch sử đã được chấp nhận, kẻ tấn công còn phải thực hiện lại công việc tính toán cần thiết và cạnh tranh với phần còn lại của mạng.
Đó là ý tưởng cơ bản đằng sau cái tên blockchain: một chuỗi các block được liên kết với nhau.
Proof of Work: Ai được quyền đề xuất trang sổ tiếp theo?
Đến đây, chúng ta vẫn chưa giải quyết hoàn toàn câu hỏi: Nếu có nhiều người cùng muốn thêm một trang sổ, ai sẽ được quyền đề xuất trang tiếp theo?
Bitcoin sử dụng cơ chế gọi là Proof of Work, hay bằng chứng công việc.
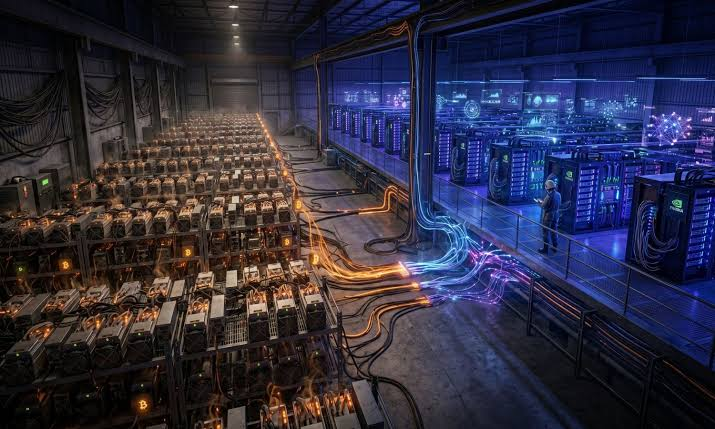
Các thợ đào (miners) chọn những giao dịch đang chờ, gom chúng vào một block ứng viên rồi liên tục thử các giá trị đầu vào để tính hash của block. Họ cần tìm một hash có giá trị nhỏ hơn hoặc bằng một giới hạn gọi là target.
Không có cách đơn giản để nhìn vào dữ liệu đầu vào rồi biết ngay kết quả hash sẽ đạt target hay không. Vì vậy, thợ đào phải thử nhiều lần.
Hãy tưởng tượng bạn có một trò chơi mà mỗi lần thử tạo ra một con số. Bạn chỉ thắng nếu con số nhỏ hơn một giới hạn nhất định. Bạn có thể kiểm tra một kết quả rất nhanh, nhưng không thể biết trước lần thử tiếp theo có thắng hay không.
Đây là điểm quan trọng: việc tìm ra kết quả có thể tốn rất nhiều phép tính, nhưng người khác có thể kiểm tra kết quả đó tương đối nhanh.
Target và độ khó đào: Vì sao phải thử nhiều lần?
Target là giới hạn mà hash của block phải nhỏ hơn hoặc bằng để đáp ứng yêu cầu Proof of Work.
Giả sử kết quả chỉ có thể nằm trong khoảng từ 1 đến 1.000.
- Nếu Target là 500, có 500 kết quả hợp lệ trong 1.000 khả năng.
- Nếu Target là 10, chỉ có 10 kết quả hợp lệ.
- Nếu Target là 1, chỉ có một kết quả hợp lệ trong ví dụ này.
Target càng nhỏ thì tỷ lệ kết quả hợp lệ càng thấp, nên thợ đào phải thử nhiều lần hơn.
Trong Bitcoin thực tế, hash có thể nhận giá trị trong một phạm vi cực lớn, lên tới 2^256 là khoảng khả năng.
Muốn biết nó lớn như nào thì 2^256 là 115.792 tỷ tỷ tỷ tỷ tỷ tỷ tỷ tỷ (lặp lại 8 lần chữ tỷ).
Bởi vậy, dù máy đào có thể thực hiện số lượng phép tính khổng lồ mỗi giây, việc tìm được hash hợp lệ vẫn là một cuộc cạnh tranh về tính toán.
Thợ đào cứ thử liên tục. Nếu hash chưa đạt Target, họ thử tiếp. Nếu tìm được hash hợp lệ, họ gửi block cho mạng để các node kiểm tra.
Độ khó đào được điều chỉnh định kỳ để thời gian tạo block trung bình của toàn mạng hướng tới khoảng 10 phút. Đây là thời gian trung bình, không phải lịch đóng sổ cố định.
Các node kiểm tra block như thế nào?
Khi một thợ đào tìm được block hợp lệ, các node khác không cần tin rằng thợ đào đang nói thật. Chúng tự kiểm tra block.
- Kiểm tra Proof of Work có đáp ứng Target không.
- Kiểm tra các giao dịch có tuân thủ quy tắc của Bitcoin không.
- Kiểm tra chữ ký và việc sử dụng bitcoin có hợp lệ không.
- Kiểm tra các quy tắc khác liên quan đến cấu trúc và nội dung block.
Nếu block không hợp lệ, node sẽ từ chối nó, ngay cả khi thợ đào đã bỏ ra rất nhiều công sức tính toán.
Điều đó cũng có nghĩa thợ đào không thể chỉ vì tìm được hash hợp lệ mà tự ý tạo thêm bitcoin hoặc ghi nhận giao dịch sai quy tắc.
Làm sao cả mạng thống nhất được cuốn sổ?
Nếu nhiều thợ đào cùng tìm được block gần như đồng thời, mạng có thể tạm thời xuất hiện các nhánh khác nhau.
Các node có thể nhìn thấy những block khác nhau trong một khoảng thời gian ngắn. Theo quy tắc lựa chọn chuỗi của Bitcoin, chúng ưu tiên chuỗi hợp lệ có tổng Proof of Work tích lũy lớn nhất.
Khi có thêm block được nối tiếp, một nhánh thường trở nên nổi trội hơn và mạng dần hội tụ về cùng một lịch sử giao dịch.
Vì vậy, một giao dịch vừa được ghi vào block chưa có nghĩa là không thể bị đảo ngược trong mọi tình huống. Các block tiếp theo làm tăng số lần xác nhận và thường khiến việc đảo ngược giao dịch ngày càng khó hơn.
Điểm cốt lõi là Bitcoin kết hợp nhiều cơ chế: chữ ký số để xác thực quyền sử dụng bitcoin, node để kiểm tra quy tắc, blockchain để liên kết lịch sử và Proof of Work để hỗ trợ việc lựa chọn lịch sử giao dịch chung.
Không một cơ chế riêng lẻ nào tự mình giải quyết toàn bộ vấn đề.
4. Crypto thực sự là gì?
Từ cuộc khủng hoảng năm 2008 đến Bitcoin
Năm 2008, thế giới trải qua một cuộc khủng hoảng tài chính nghiêm trọng, bắt nguồn từ thị trường bất động sản và hệ thống tài chính Mỹ rồi lan rộng ra toàn cầu. Cuộc khủng hoảng khiến nhiều người đặt câu hỏi về cách hệ thống tiền tệ và ngân hàng vận hành, cũng như mức độ tin cậy mà chúng ta dành cho các tổ chức tài chính.
Trong bối cảnh đó, Bitcoin xuất hiện như một ý tưởng về tiền điện tử ngang hàng: mọi người có thể chuyển giá trị cho nhau qua Internet mà không cần một ngân hàng đứng giữa xử lý từng giao dịch.
Ngày 31/10/2008, một cá nhân hoặc nhóm người sử dụng bí danh Satoshi Nakamoto công bố tài liệu giới thiệu Bitcoin. Đến tháng 1/2009, mạng lưới Bitcoin chính thức khởi chạy.
Bitcoin đặt nền móng cho một hướng tiếp cận mới: sử dụng mật mã học, mạng lưới máy tính phân tán và các quy tắc chung để ghi nhận giao dịch, thay vì hoàn toàn phụ thuộc vào một tổ chức trung tâm.
Từ Bitcoin đến một lĩnh vực công nghệ và tài chính
Ban đầu, crypto chủ yếu được biết đến qua Bitcoin. Nhưng theo thời gian, các nhà phát triển bắt đầu thử nghiệm những cách sử dụng blockchain khác nhau, mở rộng ý tưởng ban đầu thành một hệ sinh thái tài sản số và ứng dụng tài chính.
Một số dự án tập trung vào việc chuyển tiền và lưu trữ giá trị. Một số phát triển nền tảng cho phép lập trình các ứng dụng trên blockchain. Những dự án khác tìm cách xây dựng dịch vụ tài chính, trò chơi, hệ thống nhận diện hoặc các hình thức sở hữu tài sản số.
Từ đó, crypto dần hình thành một lĩnh vực giao thoa giữa công nghệ, tài chính và Internet, với nhiều khái niệm và hướng ứng dụng khác nhau.
Một số thuật ngữ phổ biến trong lĩnh vực này gồm:
- Bitcoin (BTC): Hệ thống tiền điện tử ngang hàng đầu tiên đạt được sự chú ý rộng rãi.
- Altcoin: Cách gọi chung cho các loại tiền mã hóa khác Bitcoin.
- Stablecoin: Tài sản số được thiết kế để duy trì giá trị tương đối ổn định, thường gắn với USD.
- Blockchain: Công nghệ sổ cái phân tán ghi nhận dữ liệu theo các khối được liên kết với nhau.
- Smart contract: Chương trình có thể thực thi các quy tắc được lập trình trên blockchain.
- Token: Tài sản số được phát hành hoặc quản lý thông qua một hệ thống blockchain.
- DeFi (Decentralized Finance): Các ứng dụng tài chính phi tập trung.
- NFT (Non-Fungible Token): Token đại diện cho một tài sản hoặc quyền sở hữu mang tính riêng biệt.
- DAO (Decentralized Autonomous Organization): Mô hình tổ chức sử dụng cơ chế quản trị dựa trên quy tắc và công nghệ blockchain.
- Web3: Khái niệm về các ứng dụng Internet sử dụng blockchain và tài sản số.
- Mining (đào): Quá trình sử dụng sức mạnh tính toán để tham gia xác nhận giao dịch và tạo block trong các hệ thống Proof of Work như Bitcoin.
- Staking: Khóa hoặc ủy quyền tài sản mã hóa để tham gia cơ chế vận hành, xác thực của một số blockchain.
- Wallet (ví crypto): Công cụ quản lý khóa mật mã để người dùng truy cập và thực hiện giao dịch với tài sản số.
- Exchange (sàn giao dịch): Nền tảng hỗ trợ mua bán hoặc trao đổi tài sản mã hóa.
Một loại tiền tệ và tài sản mới
Dù vẫn còn nhiều tranh luận về giá trị, tính ứng dụng và rủi ro, crypto đã mở ra cho nhân loại một cách tiếp cận mới đối với tiền tệ và tài sản số.
Lần đầu tiên, một hệ thống như Bitcoin cho phép mọi người chuyển giá trị qua Internet theo các quy tắc công khai, không nhất thiết phải dựa vào một ngân hàng trung tâm để xác nhận từng giao dịch. Những công nghệ phát triển sau đó tiếp tục mở rộng khả năng này sang các ứng dụng tài chính và nhiều hình thức tài sản số khác.
Điều đó không có nghĩa crypto sẽ thay thế hoàn toàn tiền tệ truyền thống, hay mọi dự án crypto đều hữu ích. Nhưng nó đã bổ sung một lựa chọn mới vào lịch sử phát triển của tiền tệ: một hệ thống giá trị số có thể vận hành trên mạng lưới phân tán, dựa trên mật mã học và các quy tắc được xác định trước.
5. Crypto đã giải quyết được mọi vấn đề về lòng tin?
Blockchain giải quyết được gì?
Blockchain cho phép nhiều bên cùng ghi nhận và kiểm tra giao dịch theo những quy tắc chung mà không nhất thiết phải phụ thuộc vào một tổ chức trung tâm. Điều này hữu ích khi các bên cần chia sẻ dữ liệu nhưng không muốn trao toàn bộ quyền kiểm soát cho một đơn vị duy nhất.
Tuy nhiên, blockchain không bảo đảm mọi dữ liệu đều đúng hay mọi người tham gia đều trung thực.
Những rủi ro vẫn tồn tại
Crypto vẫn có những rủi ro như mất khóa bí mật, lừa đảo, lỗi smart contract, stablecoin mất khả năng duy trì giá trị và biến động giá mạnh. Một khi giao dịch đã được xác nhận, việc đảo ngược hoặc lấy lại tài sản cũng có thể rất khó khăn.
Blockchain cũng không phải giải pháp cho mọi vấn đề. Nếu một hệ thống có thể vận hành tốt bằng cơ sở dữ liệu thông thường, sử dụng blockchain đôi khi chỉ khiến nó phức tạp và tốn kém hơn.
Vì vậy, câu hỏi quan trọng không phải là blockchain có tốt hơn hệ thống truyền thống hay không, mà là nó có thực sự phù hợp để giải quyết vấn đề đang gặp phải hay không.
Điều nên hiểu trước khi tham gia thị trường crypto
Lưu ý: Bài viết này nhằm mục đích chia sẻ kiến thức, không phải lời khuyên đầu tư. Thị trường crypto tiềm ẩn nhiều rủi ro và cạm bẫy. Nếu chưa hiểu rõ cách thị trường vận hành và những rủi ro liên quan, tốt nhất hãy tập trung tìm hiểu kiến thức trước khi quyết định tham gia.
Trước khi tìm hiểu một dự án crypto, hãy thử đặt những câu hỏi cơ bản: Nó giải quyết vấn đề gì? Giá trị đến từ đâu? Ai kiểm soát hệ thống? Và điều gì có thể xảy ra nếu hệ thống gặp sự cố?
Lời kết: Công nghệ thay đổi cách chúng ta đặt niềm tin
Từ câu chuyện năm người bạn với cuốn sổ giao dịch, chúng ta đã đi đến một hệ thống toàn cầu sử dụng mật mã học, mạng ngang hàng và cơ chế đồng thuận để duy trì lịch sử giao dịch chung.
Bitcoin không loại bỏ nhu cầu về lòng tin, mà thay đổi cách chúng ta xây dựng lòng tin: từ việc phụ thuộc hoàn toàn vào một tổ chức sang khả năng kiểm tra dữ liệu và tuân theo các quy tắc chung.
Crypto không giải quyết được mọi vấn đề, cũng không chắc chắn thay thế tiền tệ truyền thống. Nhưng nó đã mở ra một cách tiếp cận mới đối với câu hỏi lâu đời của nhân loại:
Làm thế nào để nhiều người có thể trao đổi giá trị và hợp tác với nhau ngay cả khi họ không hoàn toàn tin tưởng nhau?
Có lẽ, đó mới là điều thú vị nhất khi tìm hiểu crypto.